Domain haus-der-jugend.de kaufen?
Wir ziehen mit dem Projekt
haus-der-jugend.de um.
Sind Sie am Kauf der Domain
haus-der-jugend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-der-jugend.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **

Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
HB-Druck Keine Hunde auf der Stallgasse Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Keine Hunde auf der Stallgasse Aufkleber A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf, Cyrilla: Umsatzsteuer in der TouristikUmsatzsteuer in der Touristik , Besteuerung der Leistungsträger, Vermittler und Reiseveranstalter mit Freizeitwirtschaft , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. völlig neu bearbeitete Auflage, Erscheinungsjahr: 20211208, Produktform: Kartoniert, Autoren: Wolf, Cyrilla, Auflage: 22004, Auflage/Ausgabe: 4. völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 408, Keyword: Reverse Charge; Regelbesteuerung; Margenbesteuerung, Tourismus; Reisewirtschaft, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Tourismus / Wirtschaft~Umsatzsteuerrecht - UStG, Warengruppe: HC/Steuern, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 232, Breite: 156, Höhe: 23, Gewicht: 636, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783503157440 9783503138500 9783503124725, eBook EAN: 9783503200917, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trost, Christian: Umsatzsteuer in der öffentlichen VerwaltungUmsatzsteuer in der öffentlichen Verwaltung , Leitfaden für Kreise, Städte und Gemeinden , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20221024, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Trost, Christian~Menebröcker, Matthias, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 667, Keyword: Administration; Besteuerung; Betriebsprüfungen; Kommunen; Mehrwertsteuer; Organisation; Organschaft; Rechnung; Recht; Sonderausgaben; Steuerarten; Steuerklassen; Steuern; Steuerpflicht; Städte; Umsatzsteuer; Umsatzsteuerpflichten; Unternehmer; Verdeckte; Vergaberecht; Verwaltung; Verwaltungsakt; Verwaltungsrecht; Vorsteuer; Vorsteuerabzug; Zuwendungen; §2bUStG; öffentliche Hand, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Umsatzsteuerrecht - UStG, Fachkategorie: Öffentliches Recht~Öffentlicher Dienst und öffentlicher Sektor, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 242, Breite: 179, Höhe: 45, Gewicht: 1234, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2710458, Vorgänger EAN: 9783648129852 9783648099131, eBook EAN: 9783648165249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **

Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
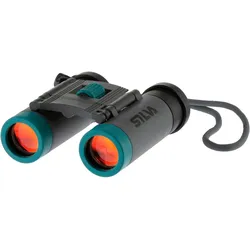
SILVA Binocular Pocket 8X Fernglas | Gr. Einheitsgröße | keine - keineLeichtes und kompaktes Fernglas mit gummierter, griffiger Oberfläche; 8-fache Vergrößerung; Sichtfeld 120 m; Objektivdurchmesser 21 mm; Prisma Typ Bk7; Gewicht ca. 158 g.43,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Keine Hunde auf der Stallgasse Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Keine Hunde auf der Stallgasse Aufkleber A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Wolf, Cyrilla: Umsatzsteuer in der TouristikUmsatzsteuer in der Touristik , Besteuerung der Leistungsträger, Vermittler und Reiseveranstalter mit Freizeitwirtschaft , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. völlig neu bearbeitete Auflage, Erscheinungsjahr: 20211208, Produktform: Kartoniert, Autoren: Wolf, Cyrilla, Auflage: 22004, Auflage/Ausgabe: 4. völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 408, Keyword: Reverse Charge; Regelbesteuerung; Margenbesteuerung, Tourismus; Reisewirtschaft, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Tourismus / Wirtschaft~Umsatzsteuerrecht - UStG, Warengruppe: HC/Steuern, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 232, Breite: 156, Höhe: 23, Gewicht: 636, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783503157440 9783503138500 9783503124725, eBook EAN: 9783503200917, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trost, Christian: Umsatzsteuer in der öffentlichen VerwaltungUmsatzsteuer in der öffentlichen Verwaltung , Leitfaden für Kreise, Städte und Gemeinden , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20221024, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Trost, Christian~Menebröcker, Matthias, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 667, Keyword: Administration; Besteuerung; Betriebsprüfungen; Kommunen; Mehrwertsteuer; Organisation; Organschaft; Rechnung; Recht; Sonderausgaben; Steuerarten; Steuerklassen; Steuern; Steuerpflicht; Städte; Umsatzsteuer; Umsatzsteuerpflichten; Unternehmer; Verdeckte; Vergaberecht; Verwaltung; Verwaltungsakt; Verwaltungsrecht; Vorsteuer; Vorsteuerabzug; Zuwendungen; §2bUStG; öffentliche Hand, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Umsatzsteuerrecht - UStG, Fachkategorie: Öffentliches Recht~Öffentlicher Dienst und öffentlicher Sektor, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 242, Breite: 179, Höhe: 45, Gewicht: 1234, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2710458, Vorgänger EAN: 9783648129852 9783648099131, eBook EAN: 9783648165249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Keine Hunde auf der Stallgasse Schild A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Keine Hunde auf der Stallgasse Schild A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.